Un chèque cadeau CSE, ça paraît simple. Mais l’Urssaf regarde ce que tu as attribué, et à qui.
Le plus dur, c’est de savoir où tu en es. On fait le point, simplement.
Cheque cadeau CSE URSSAF : le seuil passe de 196 € à 200 € en 2026
Tu te demandes pourquoi le chiffre a si peu bougé. Le calcul part du plafond mensuel de la Sécurité sociale, fixé à 4 005 € en 2026. Cinq pour cent donnent 200,25 €, arrondis à l’euro inférieur : 200 € par salarié.
Ce seuil se regarde par bénéficiaire, sur l’année civile, du 1er janvier au 31 décembre. Tu additionnes donc les bons d’achat et les cadeaux en nature reçus par une même personne pendant l’année.
Tu raisonnes salarié par salarié, pas en enveloppe globale
Tu ne fais pas un total pour toute l’entreprise. Tu regardes ce que chaque salarié a reçu, même quand l’argent vient du budget des activités sociales et culturelles.
Prenons un salarié qui reçoit un bon de 120 € en juin et un cadeau en nature de 80 € en décembre. Le total annuel fait 200 €, soit le seuil retenu pour 2026.
Le cumul porte sur les bons et les cadeaux en nature. Ne regarde pas seulement la valeur du chèque : regarde tout ce qui a été donné à cette personne, de même nature.
Avant de compter un salarié dans le seuil
- Additionner, pour chaque salarié, les bons et cadeaux en nature reçus sur l’année civile.
- Comparer ce total au seuil de 200 €.
- Si les conditions ne sont pas réunies, vérifier que le montant total du bon est bien déclaré.
Le seuil touche toutes les cotisations, pas seulement une partie
Quand un avantage respecte les conditions d’exonération, il échappe aux cotisations et contributions sociales. Sinon, son montant total entre dans l’assiette habituelle.
Attention, le seuil n’est pas une franchise. Un bon de 250 € qui ne respecte pas les conditions ne fait pas seulement 50 € de cotisations : c’est le montant total du bon qui doit être déclaré.
Événements familiaux et dates calendaires : une exonération à part
Le total annuel dépasse 200 € ? Une attribution peut rester exonérée si trois conditions sont réunies : le bénéficiaire est concerné par un événement admis, l’utilisation est liée à cet événement et le montant respecte le seuil applicable à cet événement.
Les événements personnels et familiaux admis, c’est :
- la naissance ou l’adoption
- le mariage ou le Pacs
- le départ à la retraite
Les dates calendaires admises sont :
- la fête des mères
- la fête des pères
- la Sainte-Catherine
- la Saint-Nicolas
- Noël
- la rentrée scolaire
Pour Noël, le seuil de 200 € vaut pour toi, puis pour chaque enfant concerné. Tu peux donc recevoir 200 € pour toi, puis 200 € par enfant dans la limite d’âge.
Le bon de Noël destiné aux enfants reste attribué au salarié. Si les deux parents travaillent dans la même entreprise, chacun peut bénéficier du seuil de 200 € pour sa propre attribution.
Pour Noël des enfants, la limite est de 16 ans révolus dans l’année civile. Pour la rentrée scolaire, l’enfant doit avoir moins de 26 ans dans l’année d’attribution et sa scolarité doit être justifiée. Ce sont deux conditions distinctes.
Avant de valider un bon au-delà de 200 €
- Vérifie que l’événement figure dans les listes admises.
- Vérifie que le bénéficiaire est concerné et que le montant reste dans le seuil applicable à l’événement.
- Vérifie que le bon sert à cet événement, et pas à autre chose.
- Pour la rentrée, vérifie l’âge de l’enfant (moins de 26 ans) et conserve un justificatif de scolarité.
La Sainte-Catherine concerne les salariées non mariées qui fêtent leurs 25 ans ; la Saint-Nicolas concerne les salariés non mariés qui fêtent leurs 30 ans. Ces événements ne s’appliquent pas à tous les bénéficiaires.
Le bon doit rester lié à l’événement qui le justifie
Un bon d’achat doit servir à un usage précis, lié à l’événement. Il indique les biens concernés et les rayons ou magasins autorisés.
Pour la rentrée, le bon peut servir à acheter :
- de la papeterie
- des livres
- des vêtements d’enfant
- du matériel scolaire
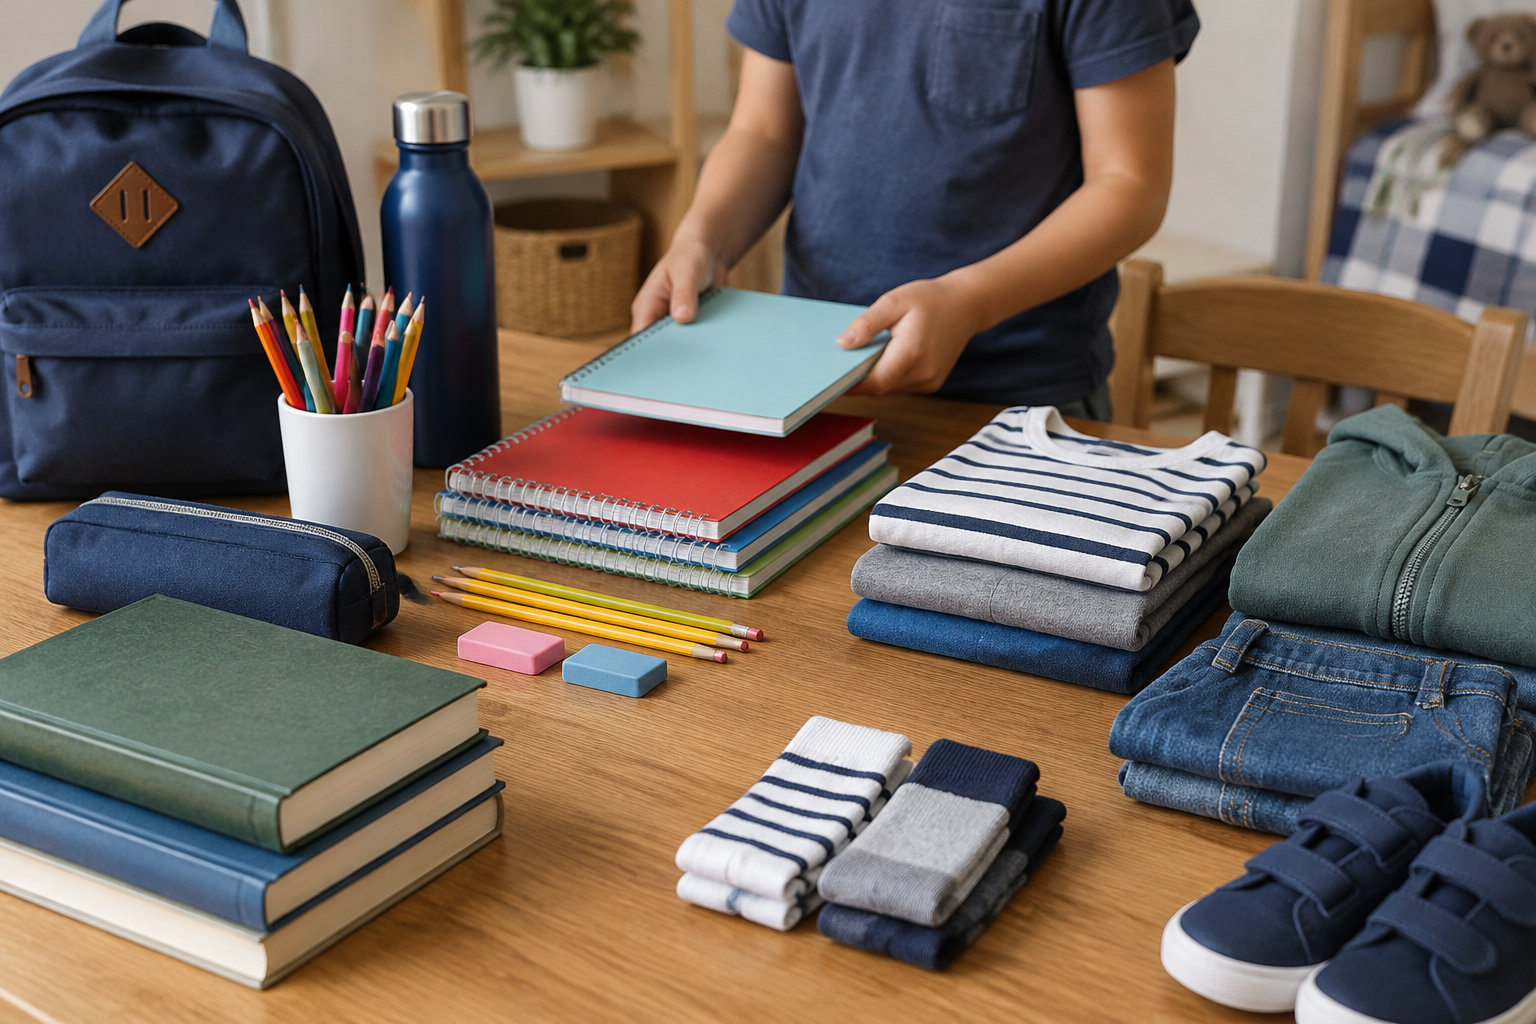
Pour une naissance, ce sont des articles de puériculture ou des vêtements de bébé. Pour les autres événements, tu peux retenir un ou plusieurs magasins, ou « tout rayon sauf alimentation et carburant », si cela reste compatible avec les règles.
Les produits alimentaires courants et le carburant sont exclus de l’usage habituel du bon. Un titre valable dans tous les rayons ne garantit donc pas l’exonération.
Avant de remettre un bon
- Tu vérifies que le bon indique les biens concernés et les rayons ou magasins autorisés.
- Tu vérifies que le bénéficiaire peut lire la durée de validité et les modalités d’utilisation.
- Tu vérifies que le bénéficiaire sait où et pour quoi il peut dépenser son bon.
Dépasser 200 € sur l’année ne fait pas tout basculer
Dépasser le seuil annuel ne rend pas automatiquement imposables tous les avantages de l’année. Reprends chaque bon ou cadeau et vérifie les conditions liées à son événement.
Pour chaque attribution, pose-toi trois questions :
- Le salarié est-il concerné par un événement admis ?
- Le bon permet-il des achats en lien avec cet événement ?
- Le montant attribué pour cet événement reste-t-il dans 200 € par bénéficiaire ?
Plusieurs bons pour un même événement s’additionnent
Deux bons de 100 € pour Noël font 200 €, c’est bon. Deux bons de 150 € font 300 € pour le même événement : le seuil saute et l’exonération ne joue plus.
Même chose quand un bon accompagne un cadeau en nature pour un événement : tu additionnes les deux pour vérifier que leur total ne dépasse pas 200 € pour cet événement.
Deux cas concrets pour fixer les idées
Un salarié reçoit 200 € pour Noël et 200 € pour la rentrée. Le total annuel fait 400 €, mais chaque événement reste dans la limite de 200 €. Si les autres conditions sont réunies, les deux avantages peuvent être exonérés.
Un salarié reçoit 200 € pour Noël et 250 € pour un cadeau sans événement reconnu. Le bon de Noël se regarde à part, mais le cadeau de 250 € n’a pas la tolérance des événements.
Pas d’exclusion : le CSE doit ouvrir ces avantages à tous
Les activités sociales et culturelles sont ouvertes aux salariés, à leur famille et aux stagiaires. Tu ne peux écarter personne à cause de son contrat, de sa catégorie, de son temps de travail ou de sa présence.
La Cour de cassation l’a dit : tu ne peux pas exiger une ancienneté. Un salarié arrivé depuis peu garde son droit à l’avantage, même sans trois ou six mois de présence.
L’Urssaf a prolongé jusqu’au 31 décembre 2026 sa tolérance de mise en conformité sur le critère d’ancienneté. Cette tolérance de contrôle ne rend pas ce critère licite : supprime-le sans attendre des règles d’accès aux ASC.
Tu peux moduler le montant selon des critères sociaux objectifs, comme le quotient familial ou le revenu fiscal de référence. Ces critères doivent être connus de tous. Ils ne doivent priver personne de tout avantage.
Tu peux prévoir des tranches de revenus bien définies. Mais tu ne peux pas réserver le bon aux seuls titulaires, aux CDI ou aux anciens.
Écris les règles avant la distribution. Une décision prise dans l’urgence, connue de quelques élus seulement, fragilise tout le dispositif.
Avant chaque campagne, relis le règlement des activités sociales et culturelles. Tu repères ainsi les vieilles clauses qui traînent encore.
Les mêmes règles valent quand l’employeur gère lui-même
Dans une entreprise de moins de 50 salariés, sans budget confié à un CSE, l’employeur gère directement les activités sociales et culturelles. Les mêmes règles d’exonération s’appliquent alors aux prestations.
Ça vaut aussi quand l’employeur agit après un procès-verbal de carence. Ça vaut encore quand un prestataire distribue l’avantage pour le compte du dispositif. Le financeur ou le distributeur ne change pas à lui seul les règles d’exonération.
Un cadeau en nature et un bon d’achat se raisonnent ensemble quand ils sont donnés pour un événement. Un secours, lui, répond à une autre logique : une aide exceptionnelle, liée à une situation personnelle digne d’intérêt.
Un chèque culturel ne sert qu’à acheter des biens ou prestations culturels. Il relève d’un régime propre, sans le plafond de 200 €. Ne le confonds pas avec un chèque cadeau généraliste.
Si l’employeur offre directement un cadeau alors qu’un CSE existe, tu l’ajoutes aux autres bons et cadeaux en nature reçus par le salarié pour vérifier le cumul annuel. Le fait qu’un bon du CSE soit distribué en parallèle ne change pas cette règle.
Note toujours qui attribue, qui finance, à quel titre et pour quel événement. Ces quatre infos évitent beaucoup de confusions.
Déclaration : l’employeur paie, le CSE fournit les bons chiffres
Tu n’as pas à payer les cotisations toi-même. L’employeur déclare et paie, même si le CSE a décidé et financé l’avantage. Il a toutefois besoin de toi pour savoir quoi déclarer.
Chaque mois, tu envoies à l’employeur un bordereau nominatif. Il indique qui a reçu quoi, et ce qui doit être soumis aux cotisations.
Les avantages assujettis doivent figurer sur le bulletin de paie du salarié. C’est ce qui relie l’avantage à la personne et à la période.
Pour la décision et les bénéficiaires, conserve :
- La délibération ou la décision du CSE
- La liste des bénéficiaires
- Le montant de chacun
- L’événement retenu
- Les règles d’utilisation du bon
Pour la preuve, garde aussi les factures, les preuves de paiement, les échanges avec l’employeur et le bordereau nominatif.
Dans ton tableau de suivi, note :
- Le cumul annuel de chaque salarié
- Les montants par événement
- Les cadeaux en nature
Les données nominatives ne doivent être accessibles qu’à ceux qui en ont besoin.
En cas d’erreur, préviens vite l’employeur pour qu’il régularise. Il reste responsable du paiement, mais il lui faut les bons éléments.
Tu n’attends pas un contrôle pour classer tes pièces. Si tu peux expliquer une attribution en quelques minutes, tu as déjà fait l’essentiel.
Le PMSS 2026 remonte le seuil, les événements restent les mêmes
Le plafond mensuel de la Sécurité sociale passe à 4 005 € en 2026, contre 3 925 € en 2025. Tu le retrouves à partir du 1er janvier 2026, donc tu n’as rien à chercher ailleurs.
| Indicateur | 2025 | 2026 |
|---|---|---|
| PMSS mensuel | 3 925 € | 4 005 € (+80 €) |
| 5 % du PMSS | 196,25 € | 200,25 € (+4 €) |
| Seuil retenu | 196 € | 200 € (+4 €) |
Le seuil augmente de 4 € par bénéficiaire et par événement, une fois l’arrondi fait. C’est peu, mais ça compte sur une distribution complète.
Retiens le plafond en vigueur à la date d’attribution de l’avantage. Un bon donné en décembre 2025 relève du seuil 2025 ; un bon donné en janvier 2026 relève du seuil 2026.
Ce que tu dois mettre à jour
- Tes modèles de décision
- Tes tableaux
- Tes courriels aux salariés
- Les paramètres de ta plateforme
Une vieille mention à 196 € peut provoquer une erreur dès la prochaine distribution. Repère-la avant de partir, ça évite bien des soucis.
Tu n’as pas besoin d’être juriste pour tenir ce dossier. Avant chaque attribution, pose-toi les trois questions et note tes réponses : ça prend cinq minutes et ça évite bien des surprises. Le reste s’apprend en le faisant.
Foire aux questions
Comment obtenir un chèque cadeau du CSE ?
Tu demandes le chèque cadeau au secrétaire ou au trésorier du CSE, en suivant les règles d’attribution décidées par le CSE.
Vérifie les règles du CSE. Un événement admis n’est pas exigé par la tolérance Urssaf lorsque le total annuel des bons et cadeaux ne dépasse pas 200 €. Au-delà, chaque attribution doit respecter les conditions liées à l’événement.
Quelle est la relation entre l’Urssaf et le CSE ?
L’Urssaf collecte les cotisations dues sur les avantages que ton CSE attribue aux salariés.
Tu transmets à l’employeur la liste des prestations concernées. C’est lui qui fait la déclaration et paie les cotisations.
Quel est le montant de l’Urssaf et du CSE pour 2026 ?
Il n’y a pas de montant unique de cotisations à verser à l’Urssaf pour chaque CSE.
Le montant dépend des avantages soumis aux cotisations, de leur valeur et des cotisations applicables aux rémunérations déclarées.
 5/5